Domain weint.de kaufen?
Wir ziehen mit dem Projekt
weint.de um.
Sind Sie am Kauf der Domain
weint.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain weint.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **

Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Vom Trost-spenden zum Trost-finden, Fachbücher von Tim Schlotmann"Vom Trost-spenden zum Trost-finden" von Tim Schlotmann ist ein einfühlsames Fachbuch, das sich mit der komplexen Thematik des Trostgebens und Trostfindens auseinandersetzt. Insbesondere auf der Intensivstation wird die Herausforderung des Trostspendens deutlich, sowohl für Patientinnen und Patienten als auch für Angehörige und Mitarbeitende. Schlotmann beleuchtet die Schwierigkeiten, die mit dem Trost verbunden sind, und bietet Einblicke in die Erfahrungen von Menschen, die Trost gefunden haben, selbst in Zeiten tiefster Verzweiflung. Die Studie entwickelt Perspektiven für eine zeitgemässe Seelsorge, die auf den individuellen Bedürfnissen der Menschen basiert und die geheimnisvolle Nähe Gottes in den Mittelpunkt stellt. Mit einer umfassenden Analyse der verschiedenen Aspekte des Trostgebens und -findens bietet dieses Buch wertvolle Impulse für Seelsorgende und Interessierte an Philosophie und Religion.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
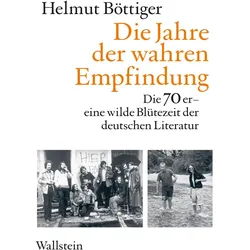
Die Jahre der wahren Empfindung, Fachbücher von Helmut BöttigerHelmut Böttiger zeichnet ein differenziertes, bunt schillerndes Bild der politischen, kulturellen und literarischen Prozesse dieses Jahrzehnts zwischen Aufbruch und Desillusionierung. Die 70er Jahre waren ganz anders. Gerade die Parole vom „Tod der Literatur“, die mit der Nummer 15 des „Kursbuchs“ 1968 verbunden wurde, löste eine nach allen Seiten hin wuchernde und wilde Blütezeit der Literatur aus. Überall wurden kleine alternative Literaturzeitschriften, Verlage und Buchhandlungen gegründet, für die Hoch- und Subkultur keine Gegensätze mehr waren. Eine neue Generation begann nach unterdrückten Gefühlen, nach Freiräumen für die eigene Subjektivität zu suchen. Peter Schneiders Erzählung „Lenz“ wirkte wie ein Fanal. Rolf Dieter Brinkmann, Nicolas Born oder Jürgen Theobaldy, beeinflusst von der angloamerikanischen Beat-Generation, standen für eine Lyrik, die die Grauzonen des deutschen Alltags mit grellen Farben aufmischte. Der durch die Revolte mitinitiierte Feminismus hatte mit Verena Stefans „Häutungen“ oder Karin Strucks „Klassenliebe“ erste Bestseller, gleich mehrere Autoren wandten sich den Prägungen durch ihre Naziväter zu, und mit Wilhelm Genazino und Eckhard Henscheid ergaben sich erste charakteristische Durchdringungen von Tragik und Komik. In denselben Jahren entstanden mit den grossen Büchern von Uwe Johnson, Peter Handke, Peter Weiss, Ingeborg Bachmann oder Arno Schmidt Monumente eines Bewusstseins nach der Moderne. Zeitgleich mit dem optimistischen Lebensgefühl der Willy-Brandt-Jahre der Bundesrepublik erlebte auch die DDR die Zeit ihrer grössten Lockerungen - an Beispielen von Christa Wolf, Franz Fühmann und anderen werden die Widersprüche deutlich - bis die Biermann-Ausbürgerung ihnen 1976 ein Ende setzte. Und ebenso wirft Böttiger Seitenblicke in die Schweiz zu Fritz Zorn und Hermann Burger und nach Österreich, wo er die Selbstüberbietungsprosa eines Thomas Bernhard als ein zentrales Ergebnis der siebziger Jahre sieht.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist ein Darlehen eine Betriebsausgabe?
Ein Darlehen ist grundsätzlich keine Betriebsausgabe, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Die Zinsen für das Darlehen können jedoch als Betriebsausgaben geltend gemacht werden. Es ist wichtig, die Verwendung des Darlehens im Unternehmen nachzuweisen, um die steuerliche Absetzbarkeit zu gewährleisten. Darlehen können dazu dienen, Investitionen zu finanzieren oder Liquiditätsengpässe zu überbrücken. Letztendlich ist es ratsam, sich von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die steuerlichen Vorschriften eingehalten werden. **

Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Die Verletzung der Menschenwürde, Fachbücher von Clemens SedmakDas Fachbuch 'Die Verletzung der Menschenwürde' von Clemens Sedmak bietet eine tiefgehende Analyse des Begriffs der Menschenwürde und dessen praktischer Bedeutung. Anhand der Entscheidungen und Urteile des Europäischen Gerichtshofs für Menschenrechte, insbesondere im Kontext von Artikel 3 der Europäischen Menschenrechtskonvention, untersucht der Autor, wann und wie die Würde eines Menschen verletzt werden kann. Das Buch liefert fundierte Einblicke in die ethischen und rechtlichen Dimensionen der Menschenwürde und beleuchtet die Herausforderungen, die sich aus der Anwendung des Würdeparagraphen ergeben. Sedmak, ein anerkannter Professor für Sozialethik, kombiniert theoretische Überlegungen mit praktischen Fallbeispielen, um die Komplexität des Themas verständlich darzustellen. Die kritische Auseinandersetzung mit aktuellen Urteilen und Entscheidungen macht das Werk zu einer wertvollen Ressource für Studierende, Forschende und Praktiker im Bereich der Ethik und Menschenrechte. Die präzise Analyse und die interdisziplinäre Herangehensweise ermöglichen es den Leserinnen und Lesern, ein tieferes Verständnis für die Bedeutung und den Schutz der Menschenwürde zu entwickeln.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leni weint, Belletristik von Péter NádasVor dem Schreiben liegt das Nichtschreiben - die Berührung mit der Realität, die für Péter Nádas viele Bezirke, Räume und Dimensionen umfasst. Ohne täglich von neuem all dessen innezuwerden, was sich im Bewusstsein drängt, von den Träumen, Alltagsbeobachtungen und ästhetischen Erfahrungen bis zu den verstörenden Nachrichten, könnte er nicht beginnen. Diese unverzichtbare Übung hat, neben seinen Meisterwerken der Erzählkunst, Betrachtungen zu Kunst und Literatur sowie grosse Abhandlungen hervorgebracht, in denen Nádas historische Verwerfungen und Abgründe des Menschlichen ausleuchtet. "Leni weint" versammelt die wichtigsten dieser Essays aus den Jahren 1989 bis 2014 - ein Vierteljahrhundert, das mit einem politischen Aufbruch in die Freiheit begann und mit dem Rückfall in den aggressiven Populismus endete.35,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vom Trost-spenden zum Trost-finden, Fachbücher von Tim Schlotmann"Vom Trost-spenden zum Trost-finden" von Tim Schlotmann ist ein einfühlsames Fachbuch, das sich mit der komplexen Thematik des Trostgebens und Trostfindens auseinandersetzt. Insbesondere auf der Intensivstation wird die Herausforderung des Trostspendens deutlich, sowohl für Patientinnen und Patienten als auch für Angehörige und Mitarbeitende. Schlotmann beleuchtet die Schwierigkeiten, die mit dem Trost verbunden sind, und bietet Einblicke in die Erfahrungen von Menschen, die Trost gefunden haben, selbst in Zeiten tiefster Verzweiflung. Die Studie entwickelt Perspektiven für eine zeitgemässe Seelsorge, die auf den individuellen Bedürfnissen der Menschen basiert und die geheimnisvolle Nähe Gottes in den Mittelpunkt stellt. Mit einer umfassenden Analyse der verschiedenen Aspekte des Trostgebens und -findens bietet dieses Buch wertvolle Impulse für Seelsorgende und Interessierte an Philosophie und Religion.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Die Jahre der wahren Empfindung, Fachbücher von Helmut BöttigerHelmut Böttiger zeichnet ein differenziertes, bunt schillerndes Bild der politischen, kulturellen und literarischen Prozesse dieses Jahrzehnts zwischen Aufbruch und Desillusionierung. Die 70er Jahre waren ganz anders. Gerade die Parole vom „Tod der Literatur“, die mit der Nummer 15 des „Kursbuchs“ 1968 verbunden wurde, löste eine nach allen Seiten hin wuchernde und wilde Blütezeit der Literatur aus. Überall wurden kleine alternative Literaturzeitschriften, Verlage und Buchhandlungen gegründet, für die Hoch- und Subkultur keine Gegensätze mehr waren. Eine neue Generation begann nach unterdrückten Gefühlen, nach Freiräumen für die eigene Subjektivität zu suchen. Peter Schneiders Erzählung „Lenz“ wirkte wie ein Fanal. Rolf Dieter Brinkmann, Nicolas Born oder Jürgen Theobaldy, beeinflusst von der angloamerikanischen Beat-Generation, standen für eine Lyrik, die die Grauzonen des deutschen Alltags mit grellen Farben aufmischte. Der durch die Revolte mitinitiierte Feminismus hatte mit Verena Stefans „Häutungen“ oder Karin Strucks „Klassenliebe“ erste Bestseller, gleich mehrere Autoren wandten sich den Prägungen durch ihre Naziväter zu, und mit Wilhelm Genazino und Eckhard Henscheid ergaben sich erste charakteristische Durchdringungen von Tragik und Komik. In denselben Jahren entstanden mit den grossen Büchern von Uwe Johnson, Peter Handke, Peter Weiss, Ingeborg Bachmann oder Arno Schmidt Monumente eines Bewusstseins nach der Moderne. Zeitgleich mit dem optimistischen Lebensgefühl der Willy-Brandt-Jahre der Bundesrepublik erlebte auch die DDR die Zeit ihrer grössten Lockerungen - an Beispielen von Christa Wolf, Franz Fühmann und anderen werden die Widersprüche deutlich - bis die Biermann-Ausbürgerung ihnen 1976 ein Ende setzte. Und ebenso wirft Böttiger Seitenblicke in die Schweiz zu Fritz Zorn und Hermann Burger und nach Österreich, wo er die Selbstüberbietungsprosa eines Thomas Bernhard als ein zentrales Ergebnis der siebziger Jahre sieht.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist ein Darlehen eine Betriebsausgabe?
Ein Darlehen ist grundsätzlich keine Betriebsausgabe, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Die Zinsen für das Darlehen können jedoch als Betriebsausgaben geltend gemacht werden. Es ist wichtig, die Verwendung des Darlehens im Unternehmen nachzuweisen, um die steuerliche Absetzbarkeit zu gewährleisten. Darlehen können dazu dienen, Investitionen zu finanzieren oder Liquiditätsengpässe zu überbrücken. Letztendlich ist es ratsam, sich von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die steuerlichen Vorschriften eingehalten werden. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.